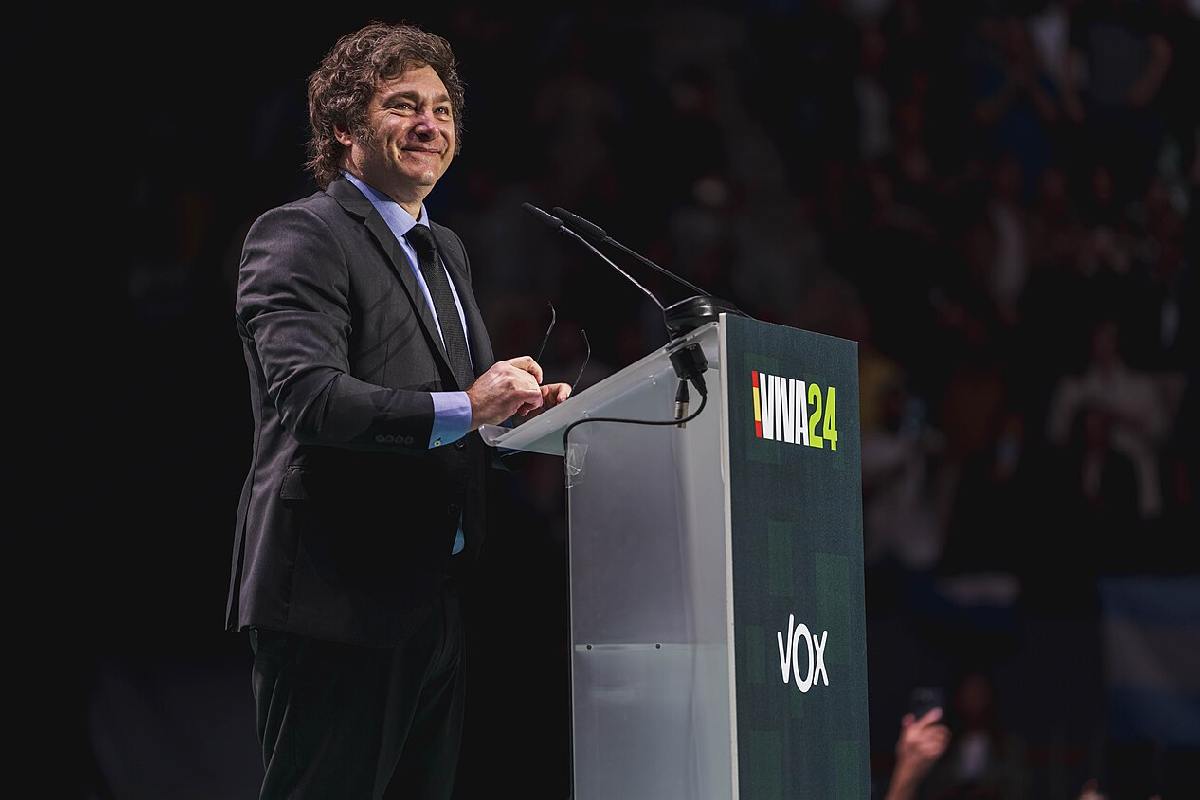

I mercati finanziari tornano a guardare con preoccupazione all’Argentina di Javier Milei. I titoli azionari e obbligazionari del Paese hanno chiuso ottobre con il terzo mese consecutivo di perdite, mentre il rischio Paese ha raggiunto quota 787 punti, il valore più alto dall’inizio del 2026. Nel corso del mese l’indice ha registrato un aumento del 6,2%, in un contesto segnato dalla volatilità internazionale e dalle incertezze sull’economia argentina.
A pesare sulle valutazioni degli investitori sono diversi fattori: i dubbi sulla capacità del governo di accumulare riserve in valuta estera, la debolezza dell’attività economica e l’avvicinarsi delle elezioni presidenziali del 2027. A questi elementi si aggiunge il peggioramento del clima sui mercati internazionali, dove gli investitori stanno riducendo l’esposizione agli asset più rischiosi.
Il rischio Paese ai massimi del 2026
Il rischio Paese argentino, misurato attraverso l’indice elaborato da J.P. Morgan, ha raggiunto 787 punti dopo un incremento di 180 unità nel mese di ottobre. Si tratta di un indicatore che misura il premio richiesto dagli investitori per acquistare obbligazioni sovrane di un Paese rispetto ai titoli considerati più sicuri, come quelli del Tesoro statunitense.
Un aumento dell’indice segnala quindi una maggiore percezione del rischio e rende più costoso per lo Stato finanziarsi sui mercati internazionali.
Il ribasso dei titoli argentini si inserisce in una fase di correzione più ampia. Secondo Fernando Camusso, direttore di Rafaela Capital, tra i fattori che stanno condizionando i mercati c’è anche la flessione di Wall Street, legata ai dubbi sulla redditività degli ingenti investimenti nell’intelligenza artificiale.
Le elezioni del 2027 e i dubbi sulla politica economica di Milei
Sul fronte interno, gli investitori guardano soprattutto alle prossime elezioni presidenziali, previste nel 2027. L’incertezza riguarda la possibilità che Javier Milei riesca a ottenere un nuovo mandato e a proseguire il proprio programma economico.
Il presidente argentino ha puntato su una politica di rigore fiscale, riduzione della spesa pubblica e contenimento dell’inflazione. Il governo ha ottenuto risultati sul fronte dei conti pubblici, ma la crescita economica resta debole e il rallentamento dell’attività produttiva alimenta interrogativi sulla tenuta del programma.
Secondo Jerónimo Bardin, analista di Balanz Capital, la debolezza dell’economia ha spinto gli investitori a richiedere un premio di rischio più elevato per mantenere l’esposizione al debito argentino.
La questione non riguarda soltanto i risultati economici attuali, ma anche la continuità delle politiche dopo il voto. Un eventuale cambiamento di governo potrebbe modificare le aspettative degli investitori sulle riforme e sulla gestione del debito.
Le riserve in dollari e la strategia della Banca centrale
Un altro elemento osservato dai mercati è la capacità dell’Argentina di accumulare riserve in valuta estera. Nel corso di ottobre la Banca centrale ha accelerato gli acquisti di dollari, portando le riserve accumulate a oltre 1,2 miliardi di dollari nel mese.
La disponibilità di valuta è fondamentale per sostenere il peso, garantire la stabilità finanziaria e affrontare i pagamenti del debito estero. Il governo deve infatti prepararsi a una serie di scadenze rilevanti: nel 2027 sono previsti pagamenti per circa 25 miliardi di dollari in valuta forte.
La difficoltà di finanziarsi sui mercati internazionali e l’aumento dei rendimenti richiesti dagli investitori rendono più complessa la gestione di questi impegni. Per questo motivo l’accumulo di riserve rappresenta uno dei principali indicatori osservati dagli operatori.
Il voto in Brasile e la crisi dei mercati emergenti
La pressione sui bond argentini non dipende esclusivamente dalle condizioni interne. Tra i fattori esterni citati dagli analisti c’è anche l’esito del ballottaggio in Brasile, oltre alla debolezza generale dei mercati internazionali.
Quando aumenta l’avversione al rischio, gli investitori tendono a ridurre l’esposizione ai Paesi emergenti, soprattutto a quelli considerati più vulnerabili sul piano finanziario. L’Argentina risente particolarmente di queste dinamiche a causa della propria storia di instabilità economica e delle difficoltà legate al debito sovrano.
Il risultato è una pressione contemporanea su azioni e obbligazioni, mentre il mercato valutario argentino ha mostrato una maggiore stabilità grazie alla politica monetaria restrittiva e agli interventi della Banca centrale.
Il futuro dei bond argentini resta legato alla fiducia degli investitori
Il quadro che emerge è quello di un’economia in transizione, nella quale i risultati ottenuti sul fronte fiscale non sono ancora sufficienti a rassicurare pienamente i mercati. La sfida per Milei sarà dimostrare che il programma di riforme può produrre una crescita più solida e garantire le risorse necessarie per affrontare le scadenze finanziarie.
Il rischio Paese a 787 punti rappresenta un segnale della cautela degli investitori, ma non equivale a una previsione certa di default. Il futuro dei titoli argentini dipenderà dall’evoluzione delle riserve, dalla capacità del governo di rispettare gli impegni sul debito e dalle aspettative politiche in vista delle elezioni del 2027.