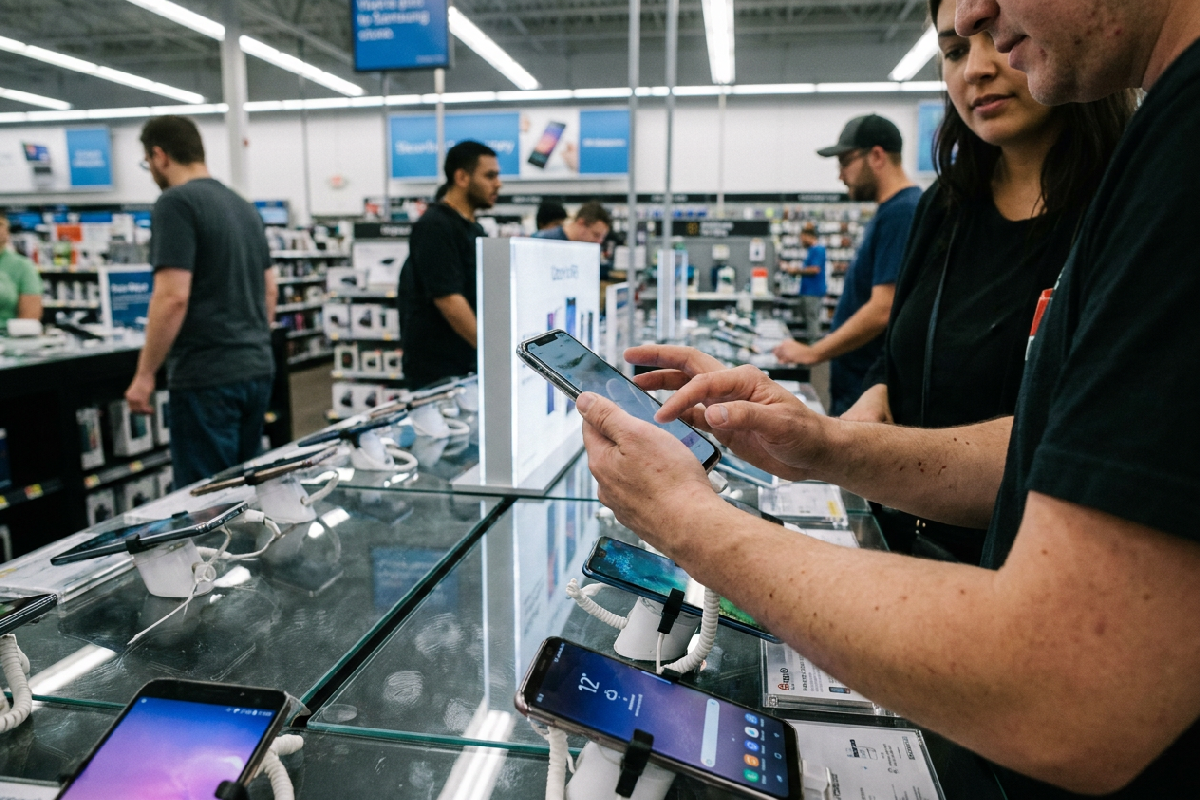
Le spedizioni mondiali di smartphone sono diminuite del 20% nel terzo trimestre del 2026 rispetto all’anno precedente, scendendo al livello più basso dal 2012. Lo ha rilevato Counterpoint Research.
Alla contrazione dei volumi si accompagna un aumento dei prezzi medi al dettaglio, cresciuti del 20% a livello globale nel 2026: la crisi delle memorie e la domanda legata all’intelligenza artificiale spingono i listini e orientano l’offerta verso i modelli più redditizi, con effetti più marcati per chi cerca telefoni economici.
Le memorie per l’intelligenza artificiale e l’impatto sui listini
La pressione sui prezzi nasce dalla crescente richiesta di chip di memoria per i centri dati che alimentano i sistemi di intelligenza artificiale. L’espansione di queste infrastrutture assorbe una parte significativa della capacità produttiva, lasciando meno componenti disponibili per l’elettronica di consumo e aumentandone i costi lungo la filiera.
La difficoltà di trovare componenti a costi sostenibili spinge i produttori ad aumentare i listini, ridurre le spedizioni e privilegiare i dispositivi più redditizi. I dispositivi di fascia economica, che hanno margini più contenuti, sono i più esposti: anche un piccolo rincaro delle memorie si traduce in un incremento sensibile del prezzo finale. Alcune aziende stanno già rivedendo le gamme, eliminando determinati modelli di base oppure aumentandone i prezzi.
I consumatori modificano a loro volta le abitudini di acquisto. Shilpi Jain, analista senior di Counterpoint Research, ha evidenziato che sempre più persone conservano il proprio telefono più a lungo o scelgono il mercato dei ricondizionati, rinviando l’acquisto del nuovo. L’intelligenza artificiale promette dispositivi e servizi più avanzati, ma la corsa alle infrastrutture necessarie per svilupparla rischia di rendere meno accessibili gli strumenti tecnologici di uso quotidiano: i consumatori con minore capacità di spesa potrebbero essere i più penalizzati.
Quote dei principali brand e prospettive
Samsung mantiene il primo posto con il 23% del mercato mondiale, sostenuta dalla domanda per la serie Galaxy Z Fold8 e da forniture più stabili. Le spedizioni del gruppo sono però diminuite del 3% rispetto allo stesso periodo del 2025, segnalando che la leadership si consolida più per tenuta relativa che per crescita dei volumi.
Apple raggiunge il 22%, superando per la prima volta la soglia del 20% in un terzo trimestre, pur registrando una flessione delle spedizioni. Xiaomi scende al 12% del mercato, con una contrazione delle spedizioni superiore al 30%.
Anche OPPO e vivo registrano cali delle spedizioni oltre il 20%. Le rispettive quote di mercato si attestano al 9% e all’8%. Per gli ultimi mesi del 2026, Counterpoint considera improbabile una ripresa significativa dei volumi finché non miglioreranno la disponibilità dei chip e i relativi costi, elemento che continua a condizionare sia le strategie di prezzo dei produttori sia le scelte di acquisto degli utenti.