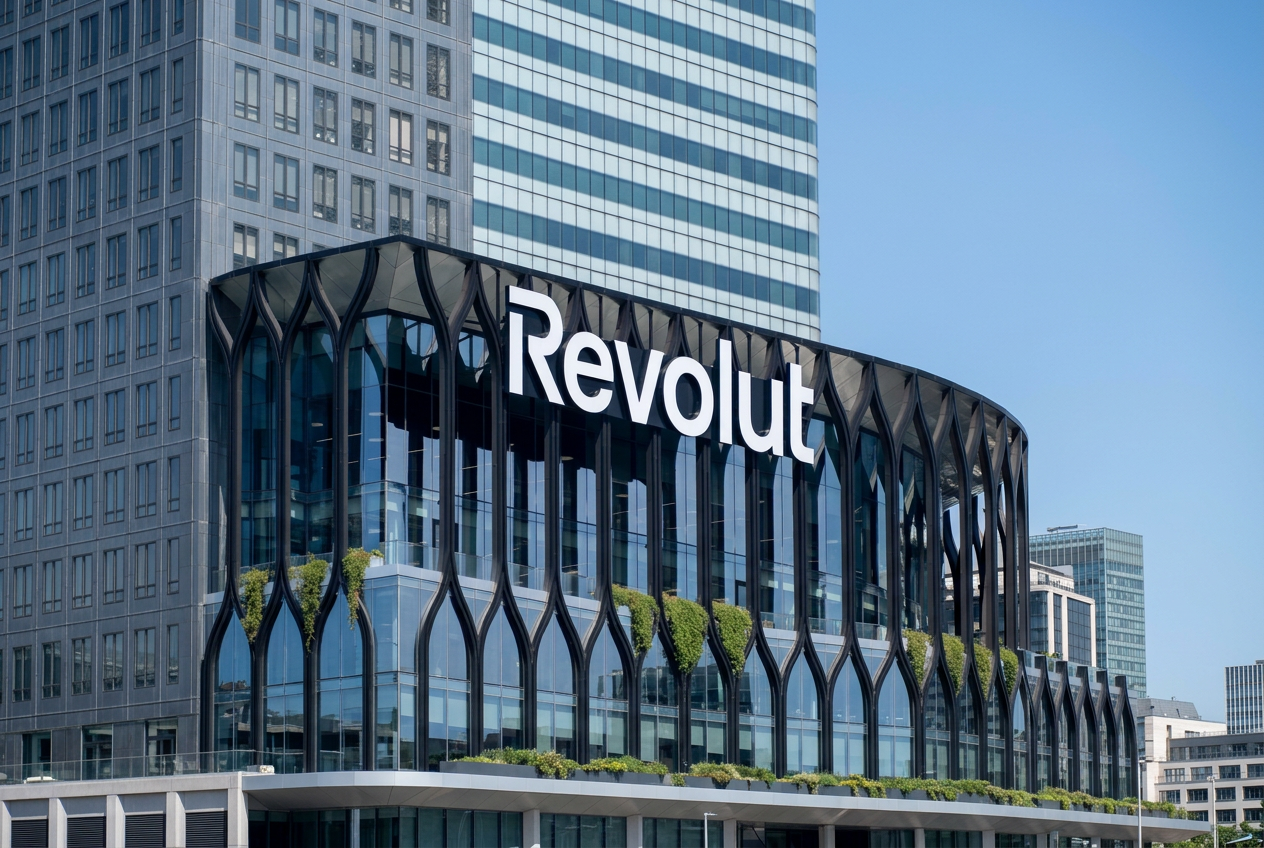

Il Tribunale di Milano ha disposto l’amministrazione giudiziaria per un anno della succursale italiana di Revolut Bank UAB per le carenze nei controlli antiriciclaggio. La struttura, con sede in via Dante a Milano e Iban italiano, è iscritta all’albo di Banca d’Italia dal novembre 2024. La banca non è indagata: non sono emersi elementi di complicità con i correntisti coinvolti in attività criminali. Per le giudici della Sezione Misure di Prevenzione, però, “la condotta organizzativa di Revolut è censurabile sul piano colposo”. Il provvedimento non comporta conseguenze sui depositi né interruzioni dell’attività ordinaria. La presidente e giudice delegata Paola Pendino, con Grazia Cucciniello e Maria Profeta, ha accolto la proposta del pm Paolo Storari, che aveva promosso una misura analoga per Banca Progetto nel 2024. Gli amministratori giudiziari Ilaria Ramoni e Piero Antonio Capitini dovranno aiutare il gruppo a rivedere i controlli interni e a prevenire il ripetersi delle condotte agevolatrici accertate. La prima udienza di discussione è fissata al prossimo 25 febbraio.
Le anomalie nei conti e le segnalazioni mancanti
L’iniziativa nasce da un’ispezione antiriciclaggio del 2025 del Gico della GdF su RT Digital Securities Cyprus Ltd, divenuta Revolut Digital Assets Europe Ltd. L’operatore in cripto-attività utilizza dati, documentazione e procedure antiriciclaggio di Revolut Bank UAB, della quale tutti i suoi clienti sono anche correntisti. Esaminando un campione di clienti residenti nel proprio circondario, la Procura ne ha individuati 24 coinvolti in procedimenti penali per importanti ipotesi di reato. Da gennaio 2023 a luglio 2024, sull’operatività di queste persone le altre banche avevano trasmesso 112 segnalazioni di operazioni sospette; da Revolut non ne era arrivata alcuna.
La banca avrebbe potuto ricavare da giornali, televisioni, siti e banche dati pubbliche informazioni su arresti, sequestri e indagini, attivando verifiche supplementari. Le forze di polizia, invece, non erano state informate dell’esistenza dei conti presso l’istituto. In un caso, il 7 novembre 2023, quattro destinatari di un sequestro preventivo avevano così potuto far sparire 3 milioni e 800.000 euro. L’esistenza dei loro conti è stata scoperta soltanto nel giugno 2025, quando i quattro erano stati condannati. In un altro procedimento, con 22 indagati, la Procura ha verificato l’assenza di segnalazioni sull’operatività di 16 conti Revolut intestati a società collegate agli indagati. Gli altri istituti ne avevano prodotte 107.
Un mese fa i pm milanesi Addesso e Colacicco hanno trasmesso a Storari gli atti di un’ulteriore inchiesta, sfociata in una ventina di arresti. Tra gli arrestati figurava un dipendente dell’Ufficio Gip che aveva consegnato ai malavitosi una stampata del registro degli indagati. L’indagine riguardava una società di Pero, a Milano, che offriva servizi di evasione fiscale e riciclaggio, anche per il reimpiego dei proventi del traffico di stupefacenti e il sostegno a gruppi vicini alla ’ndrangheta e ai clan foggiani. Su un conto Revolut erano transitate entrate per 17 milioni e 227.000 euro e uscite per 17 milioni e 127.000 euro, tra giroconti a società cartiere, controparti incoerenti, causali generiche e assenza di costi aziendali ordinari. Anche qui la banca non aveva segnalato anomalie, contro le 273 segnalazioni degli altri istituti.
La revisione dell’intera catena dei controlli
Il provvedimento contesta l’identificazione inadeguata dei clienti, la mancata considerazione delle informazioni pubbliche sui procedimenti penali, l’apertura o l’impiego di conti in prossimità di sequestri e confische, i frequenti azzeramenti dei saldi e i consistenti trasferimenti all’estero. Tra le anomalie figurano anche conti personali usati per attività commerciali e conti societari alimentati da numerose persone fisiche.
Per il Tribunale, il modello digitale, senza filiali fisiche e basato sull’automazione e sulla rapidità di apertura e gestione dei conti e delle attività in criptovalute, rende più stringenti gli obblighi di controllo. “Non si tratta soltanto di introdurre una specifica procedura mancante, ma di verificare l’intera catena del controllo”: identificazione, classificazione del rischio, acquisizione delle informazioni negative, monitoraggio delle transazioni, collegamento tra clienti e controparti, gestione degli allarmi, decisione sulle segnalazioni e trasmissione dei dati alle autorità.
L’articolo 34 del decreto legislativo n.159 del 6 settembre 2011 consente l’amministrazione giudiziaria quando vi siano sufficienti indizi che un’attività economica agevoli persone sottoposte a procedimenti per gravi reati, tra cui mafia, riciclaggio, truffa allo Stato, caporalato, estorsione e usura. La misura è preventiva, non punitiva: può riguardare un’impresa estranea ai reati, ma censurabile per negligenza o imprudenza, per rimuovere gli elementi che favoriscono le attività illecite.
Le dimensioni del gruppo Revolut e la difesa dei sistemi di verifica
Revolut è la principale banca straniera operante in Italia e la quinta del Paese, con 5 milioni di correntisti italiani sugli 80 milioni nel mondo. L’anno scorso ha registrato 6 miliardi di dollari di ricavi e 2,3 miliardi di utili prima delle imposte. Un mese fa un finanziamento internazionale ha attribuito alle sue azioni un valore di 115 miliardi di dollari. Revolut Bank UAB è controllata da Revolut Group Holdings Ltd, a Londra, attraverso Revolut Holding Europe UAB in Lituania. L’istituto è stato fondato 11 anni fa dall’imprenditore russo naturalizzato britannico Nikolay Storonsky e dall’ingegnere informatico ucraino Vlad Yatsenko.
È la prima azione giudiziaria così incisiva sui sistemi di controllo della banca, già contestati nei giorni scorsi da un’inchiesta basata su verifiche interne e condotta dai giornalisti della Suddeutsche Zeitung, delle televisioni tedesche Ndr e Wrd e del settimanale l’Espresso. In risposta a quei rilievi, l’istituto aveva difeso i propri controlli di adeguata verifica: “Sono pienamente conformi alle normative italiane ed europee, comprese le disposizioni di Banca d’Italia e linee guida dell’Eba”. Aveva inoltre sostenuto: “L’unione di tecnologie avanzate di identificazione a distanza e intelligenza artificiale garantisce elevati standard di accuratezza, tracciabilità e velocità, consentendo ai nostri sistemi di rilevare e prevenire efficacemente la criminalità finanziaria sul mercato italiano”.